Akuisisi Saham Bayan oleh Haji Isam Disebut Bukan Kedaulatan Tambang
RNTv-Jakarta, Akuisisi saham PT Bayan Resources Tbk (BYAN) oleh pengusaha Andi Syamsuddin Arsyad atau Haji Isam menuai sorotan. Transaksi senilai sekitar Rp26,1 triliun itu sempat dipuji sebagai simbol kembalinya aset tambang ke tangan pengusaha nasional.
Namun, ekonom Universitas Gadjah Mada (UGM), Yudistira Hendra Permana, menilai perubahan kepemilikan tersebut tidak otomatis mencerminkan kedaulatan tambang untuk kepentingan rakyat.
Menurut Yudistira, transaksi itu lebih tepat dipahami sebagai perpindahan kepemilikan perusahaan dari satu kelompok usaha ke kelompok usaha lainnya.
Yudistira menegaskan bahwa pembelian saham oleh pengusaha Indonesia tidak serta-merta berarti kekayaan tambang telah kembali dikuasai rakyat
“Ini hanya dari satu oligarki ke oligarki yang lain. Ini hanya perpindahan akuisisi ya, akuisisi perusahaan yang itu kemudian difasilitasi oleh pemerintah dari satu oligarki ke oligarki yang lain,” kata Yudistira, Senin (26/10/2026).
Transaksi yang menjadi sorotan tersebut melibatkan PT Jhonlin Baratama, perusahaan milik kelompok usaha Haji Isam, yang membeli sekitar 30,25 persen saham Bayan Resources dari Low Tuck Kwong dan Elaine Low.
Dengan nilai transaksi sekitar Rp26,1 triliun, aksi korporasi ini memunculkan perdebatan mengenai perbedaan antara pengambilalihan saham oleh pihak swasta dan nasionalisasi aset oleh negara.
Sebelumnya, mantan Menteri Perdagangan Muhammad Lutfi mengapresiasi pembelian saham tersebut sebagai upaya memperkuat kedaulatan sumber daya alam Indonesia. Ia menghubungkannya dengan semangat Pasal 33 UUD 1945 yang mengamanatkan penguasaan negara atas bumi, air, dan kekayaan alam untuk sebesar-besarnya kemakmuran rakyat.
Namun, Yudistira mengingatkan bahwa identitas pemilik perusahaan bukan satu-satunya ukuran untuk menilai apakah pengelolaan sumber daya alam sudah berpihak kepada masyarakat. Menurutnya, manfaat nyata bagi rakyat, transparansi transaksi, serta dampaknya terhadap daerah pertambangan perlu menjadi perhatian utama.
Sorotan lain muncul dari harga transaksi saham yang disebut jauh di bawah harga saham BYAN di pasar reguler. Dalam transaksi pada 15 dan 16 Oktober 2026, harga pengalihan tercatat Rp2.588 per saham, sementara harga saham di pasar reguler pada 14 Oktober mencapai Rp11.200.
Perbedaan harga tersebut mendorong Bursa Efek Indonesia meminta penjelasan kepada manajemen Bayan Resources mengenai dasar penetapan harga dan proses transaksi. Manajemen perusahaan menyatakan tidak dapat menjelaskan penetapan harga karena bukan pihak yang terlibat langsung dalam perjanjian jual beli antara para pemegang saham dan Jhonlin Baratama.
Selain harga transaksi, keterlibatan Bank Mandiri juga menjadi perhatian
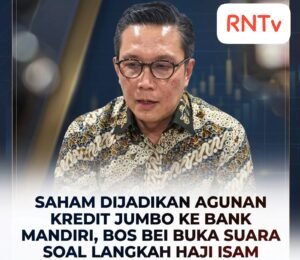
Bank milik negara tersebut memberikan fasilitas kredit kepada Jhonlin Baratama. Yudistira menilai publik perlu mendapatkan kejelasan mengenai persyaratan kredit dan pertimbangan pembiayaan, terutama karena transaksi yang menjadi sorotan melibatkan kelompok usaha besar dan sektor pertambangan strategis.
Meski demikian, keterlibatan fasilitas kredit Bank Mandiri tidak dengan sendirinya membuktikan bahwa dana tersebut digunakan langsung untuk membeli saham Bayan Resources. Tujuan penggunaan kredit dan hubungan pembiayaan dengan transaksi akuisisi perlu dibedakan berdasarkan informasi yang dapat diverifikasi.
Yudistira juga menyoroti persoalan regulasi pertambangan, termasuk persetujuan Rencana Kerja dan Anggaran Biaya (RKAB). Sebelum akuisisi, pengajuan RKAB anak usaha Bayan disebut sempat terkendala. Persetujuan yang kemudian muncul setelah perubahan kepemilikan menimbulkan pertanyaan mengenai konsistensi penerapan aturan.
Menurutnya, pemerintah perlu memastikan regulasi diterapkan secara transparan dan konsisten kepada seluruh pelaku usaha, tanpa bergantung pada siapa pemilik perusahaan. Persoalan ini penting agar transaksi bisnis tidak memunculkan persepsi adanya perlakuan berbeda terhadap kelompok usaha tertentu.
Perdebatan mengenai akuisisi Bayan Resources juga berlangsung di tengah perhatian terhadap tata kelola pasar modal Indonesia dan perlindungan investor minoritas. Sejumlah pengamat menilai keterbukaan informasi, kejelasan perubahan pengendalian perusahaan, serta mekanisme transaksi merupakan aspek penting untuk menjaga kepercayaan investor.
Pada akhirnya, pembelian saham oleh pengusaha nasional merupakan transaksi bisnis swasta, bukan otomatis nasionalisasi oleh negara
Penilaian apakah langkah tersebut benar-benar memperkuat kedaulatan tambang perlu mempertimbangkan transparansi proses akuisisi, kepastian regulasi, pengelolaan risiko pembiayaan, serta manfaat ekonomi yang dirasakan masyarakat di sekitar wilayah pertambangan. (ut)
Promo Iklan